La cobertura que la mayoría de los propietarios no saben que les falta
Lo más importante que debe entender es el punto de partida: una póliza estándar de vivienda HO-3 excluye el daño del agua que se devuelve por alcantarillas o drenajes. Esta exclusión sorprende a la gente porque la póliza cubre muchos otros eventos de agua, por ejemplo tuberías de suministro reventadas. Pero el rebose de alcantarillado está específicamente excluido.
El endoso de respaldo de agua (a veces llamado cobertura de rebose de alcantarillado) revierte esa exclusión hasta un límite establecido. Los límites típicamente son modestos comparados con la cobertura de la vivienda: suficientes para manejar la limpieza del rebose de un sótano y las pertenencias dañadas, aunque no ilimitados. Para casas con laterales antiguos en Perth Amboy, este endoso es posiblemente la adición de mayor valor a la póliza.
Revise su cobertura antes de necesitarla. Saque su página de declaraciones o llame a su agente y pregunte directamente: ¿tengo cobertura de respaldo de agua y cuál es el límite? Si la respuesta es no, agregarla usualmente es sencillo. Descubrir el vacío durante un reclamo es la forma cara de aprender.
Qué buscan las aseguradoras: causa y mantenimiento
Las aseguradoras distinguen entre eventos repentinos y fallas de mantenimiento, y su documentación determina en qué categoría cae su reclamo. Un rebose causado por una sobrecarga municipal durante una tormenta, o por una falla de la línea a pesar de un mantenimiento razonable, es un reclamo mucho más limpio que un rebose de una línea que usted sabía que estaba fallando e ignoró.
Aquí es donde los registros de mantenimiento se vuelven activos del reclamo. Los recibos de limpiezas profesionales, los informes de inspección con cámara que muestran la condición de la línea, los registros de tratamientos de raíces: estos demuestran que usted mantuvo el sistema responsablemente. Guárdelos con los documentos de su casa, no en un cajón que nunca encontrará durante una crisis.
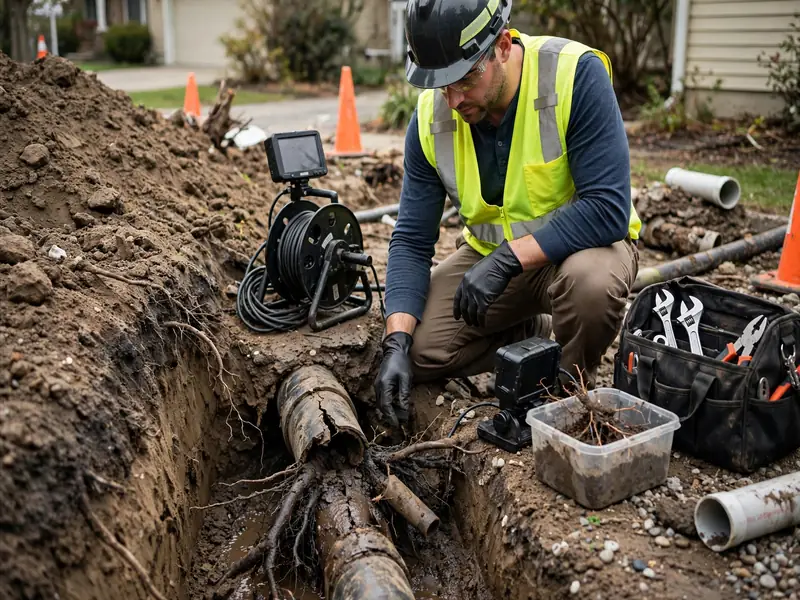
El ajustador también querrá establecer la causa. Una inspección con cámara después del rebose (o las imágenes de una inspección preexistente) que muestre una sección colapsada, intrusión severa de raíces o un problema del lado municipal ayuda enormemente al reclamo. La documentación de la causa es lo que convierte un reclamo disputado en uno pagado.
El proceso de reclamos paso a paso
Cuando ocurre un rebose, la secuencia importa. Primero, deje de usar agua y proteja a las personas: las aguas residuales son un peligro para la salud. Segundo, documente todo antes de empezar la limpieza: fotos y video de las áreas afectadas, el nivel del agua, las pertenencias dañadas y cualquier fuente visible. Esta documentación es la base del reclamo.
Tercero, llame pronto a la línea de reclamos de su aseguradora. La mayoría de las pólizas requieren aviso oportuno, y reportar temprano hace que se asigne un ajustador más rápido. Describa lo que pasó de forma factual: cuándo lo descubrió, qué se afectó, qué ha hecho hasta ahora. No especule sobre causas; eso es lo que la investigación determina.
Cuarto, mitigue más daño. Mueva las pertenencias no dañadas, empiece una limpieza razonable y guarde cada recibo: plomería de emergencia, extracción de agua, sanitización, artículos desechados. Los gastos de mitigación generalmente son parte del reclamo, pero solo si están documentados. Luego organice la reparación real: el endoso de respaldo cubre el daño resultante, y usted necesitará una reparación profesional de alcantarillado para arreglar el problema subyacente de la línea para que no vuelva a pasar.
Errores que hacen que nieguen los reclamos
El error más común que mata reclamos es la exclusión de mantenimiento: el daño resultante de que el propietario no mantenga el sistema puede ser negado. Esto no es que la aseguradora sea difícil: es el lenguaje claro de la póliza, y es por lo que los registros de mantenimiento discutidos arriba importan tanto.
Otra trampa es el reporte tardío. Esperar días para llamar a la aseguradora, o limpiar por completo antes de documentar nada, debilita el reclamo. El ajustador necesita ver —o ver fotos de— lo que pasó. Un sótano impecable y una descripción verbal son difíciles de vender.
También entienda los límites del endoso antes de asumir cobertura total. Si su límite de respaldo es modesto y el daño es extenso, usted tendrá costos de su bolsillo de todos modos. Algunos propietarios aumentan su límite de respaldo después de un primer incidente, una medida razonable para casas con laterales envejecidos. Y recuerde la distinción: el endoso típicamente cubre el daño que el rebose causó, no el costo de reparar o reemplazar la tubería fallida en sí. La reparación de la línea generalmente corre por su cuenta; el sótano arruinado puede correr por la de ellos.